AI 交易的压力测试:11月5日全球大跌之后
11月5日,全球股市遭遇年内最猛烈的一次抛售:纳指单日跌 5.5%,费城半导体指数跌 12.2%,VIX 一天跳升近 70%。这不是一次普通的回调,而是一场针对 AI 交易的压力测试——考的不是 AI 有没有未来,而是现在的估值和资本开支,撑不撑得起这个未来。
一场没有预警的大跌
2026 年 11 月 5 日星期四,美股开盘后一路走低,收盘时三大指数全线重挫:道琼斯指数跌 3.4%,标普 500 指数跌 4.4%,纳斯达克指数跌 5.5%。跌得最惨的是半导体板块,费城半导体指数单日暴跌 12.2%。
抛售没有停在美国。11 月 6 日亚洲开盘,恐慌直接蔓延:韩国 KOSPI 盘中一度跌 8.6%,日本日经 225 指数跌约 5.1%,台湾加权指数盘中跌超 8%。
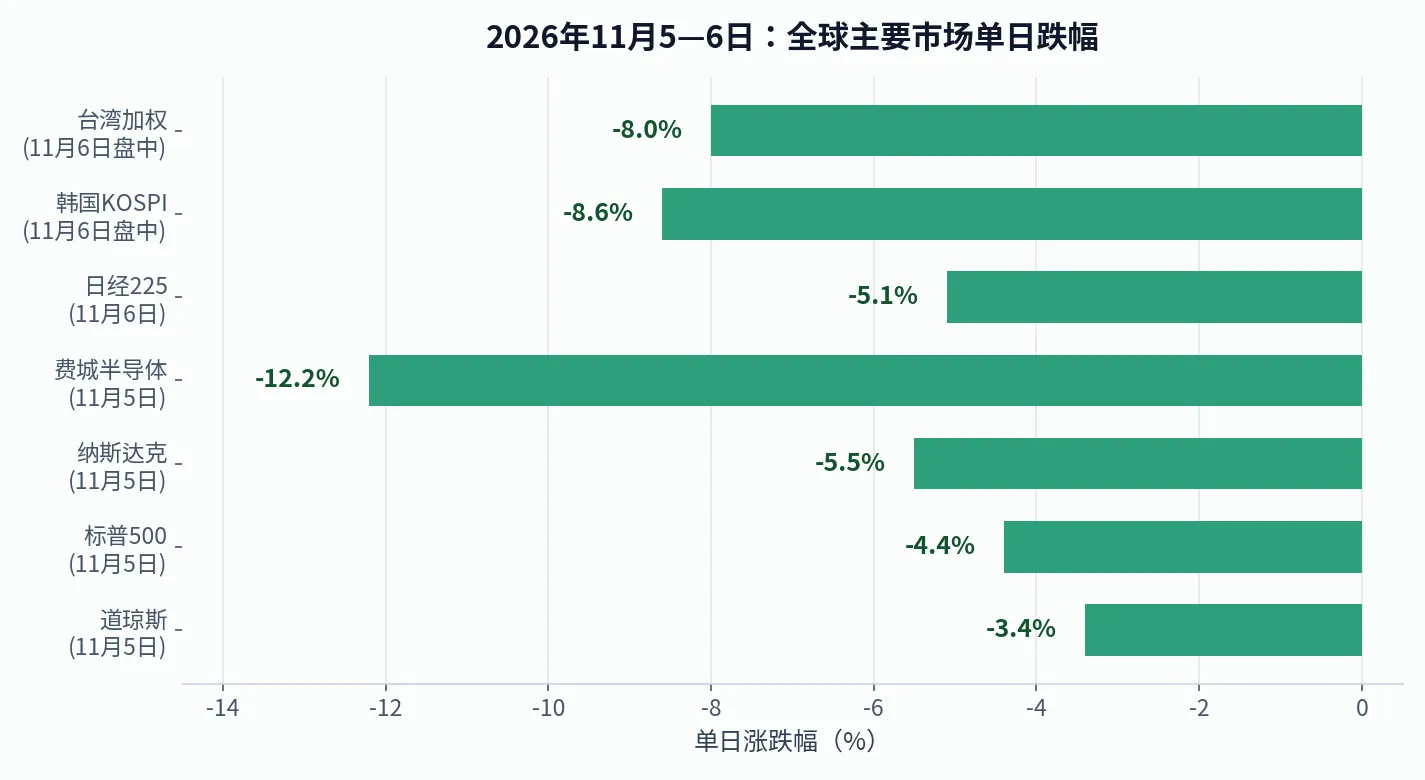
图 1:2026 年 11 月 5—6 日主要市场单日跌幅(数据来源:FactSet;韩国、台湾为盘中最大跌幅)。示意图。
值得注意的是,11 月 6 日美股曾尝试反弹,但力度很弱,三大指数当周全部收跌。纳斯达克指数自一个月前的高点已回落超过 11%,正式进入技术性修正区间。
更能说明问题的是恐慌指数。VIX 从 11 月 4 日的 16.61,一天之内跳升到 28.18,涨幅接近 70%。
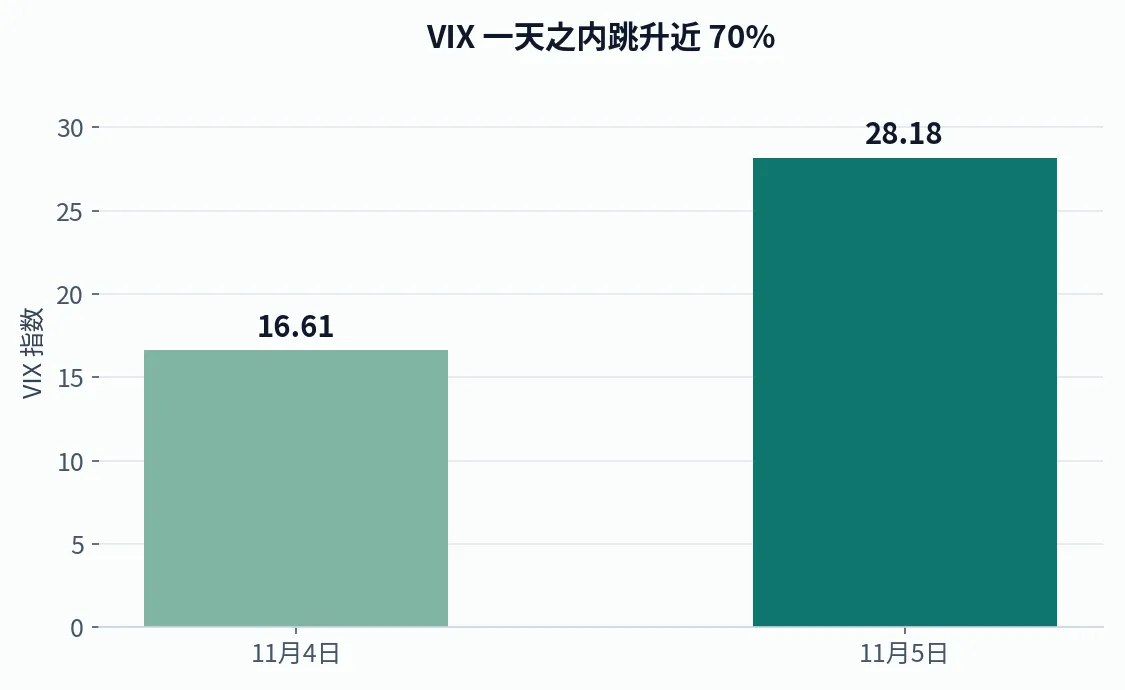
图 2:VIX 指数 11 月 4 日至 5 日的变化(数据来源:CBOE,经 FactSet 整理)。示意图。
VIX 跳升的速度比跌幅本身更值得重视。市场不是慢慢变悲观,而是一天之内从”没什么可怕的”切换到了”不知道会发生什么”。这种切换,往往意味着某个被长期忽略的假设,突然被所有人同时重新审视。
这次跌的不是经济,是一个假设
这次抛售最反常的一点是:经济数据并不差。美国 10 月非农就业新增 16.5 万个岗位,超出预期,失业率回落至 4.1%。经济增长的动能还在,但市场照跌不误。
因为市场这次质疑的不是经济,而是一个支撑了过去两年行情的核心假设:AI 的资本开支可以无限扩张,而且迟早会变成利润。
这个假设被同时从三个方向击中:
第一,自由现金流开始被认真算账。 本轮财报季之后,市场的评判标准变了:不再只看营收增速和 AI 叙事,而是看自由现金流。烧钱扩建数据中心的公司被惩罚,现金流纪律好的公司被奖励。亚马逊因为资本开支克制而成为当周表现最好的科技巨头,微软则因开支激进而表现最差。同一周,微软被曝计划减少对新兴云服务商的使用,甲骨文盘中一度大跌约 5%。市场在问一个很直接的问题:如果连最大的买家都开始挑挑拣拣,AI 基础设施这条产业链的订单还能撑多久?
第二,政治风向变了。 美国中期选举之后,民主党拿下国会两院,市场开始担心更严格的 AI 监管,以及数据中心扩张可能放缓。政策从来不是行情的主角,但它能改变贴现率——当未来的规则变得不确定,投资者会要求更高的风险补偿,估值就要打折。
第三,仓位太拥挤了。 费城半导体指数在三个月内翻倍,这种涨幅本身就意味着大量资金押在同一个方向上。拥挤的交易最怕的不是坏消息,而是”不再有好消息”。一旦上涨的理由停下来,获利了结和止损会互相踩踏。纳指一个月回落 11%,半导体单日跌 12%,就是踩踏的形状。
三条线汇到一起,就构成了一次完整的传导链:资本开支的质疑 → 产业链订单的担忧 → 监管不确定性 → 拥挤仓位的踩踏 → VIX 跳升 → 抛售蔓延到全球。
往回看:历史上有两次相似的考试
理解现在的位置,最好的办法是回头看历史上有没有类似的考试。答案是有的,而且考过两次。
第一次是 2000 年的科网泡沫。 互联网当然改变了世界,但 2000 年 3 月见顶之后,纳斯达克指数到 2002 年 10 月累计跌去了约 78%。教训不是”互联网是骗局”,而是”正确的方向,配上错误的估值和过度的资本开支,照样可以跌掉四分之三”。泡沫破裂后真正活下来的公司,是那些现金流撑得住、商业模式跑得通的公司,而不是叙事最动听的公司。
第二次是 2022 年的熊市。 那一年纳斯达克指数全年跌约 33%,标普 500 跌约 19%。导火索是通胀和加息,但深层原因同样是估值:疫情期间被推到高空的成长股,在利率回归正常之后必须重新定价。2022 年的经验是,调整一旦开始,过程往往比想象中长,而且中途的每一次反弹都可能只是下跌中的插曲。
两次考试的共同点是:长期方向没错,但短期定价错了。 而市场修正定价的方式,从来不是温和地”挤一挤泡沫”,而是通过一轮快速、猛烈、超出多数人预期的下跌,把估值打回一个让买家愿意重新进场的位置。
现在的 AI 交易,正站在同一道考题面前。区别在于,这次的基本面比 2000 年扎实得多:头部公司的盈利是真实的,FactSet 的预测是标普 500 成份股 2027 年盈利将增长 16.3%。问题不在”有没有利润”,而在”利润的增速,配不配得上现在的估值和资本开支的增速”。
往前看:三种可能的路径
以下不是预测,而是可能性分析。三种路径各有自己的触发条件,投资者真正该做的,是盯住触发条件,而不是猜哪一条会走通。
路径一:快速修复。 如果接下来的财报证明,AI 资本开支正在转化为实实在在的收入和自由现金流,恐慌会迅速消退。11 月 5 日的下跌会被定义为一次”健康的去杠杆”,纳指收复失地。触发信号:头部科技公司的自由现金流重新加速,半导体订单没有出现下修。
路径二:震荡分化。 这是目前概率相对更高的一种。市场不再把”AI”当作一个整体来买卖,而是开始挑公司:现金流好、订单真实的留下,靠融资烧钱、靠叙事续命的继续跌。指数层面横盘震荡,个股层面分化剧烈。触发信号:财报出现明显的”好坏分层”,资金从半导体轮动到防御板块,但防御板块的估值也被推得过高——事实上,宝洁的市盈率已经高于英伟达,而它的营收增速只有约 2%,轮动本身也需要警惕。
路径三:深度调整。 如果资本开支的质疑演变成真实的订单削减,或者监管出现实质性收紧,市场会进入一轮更长的估值重定价。参考 2022 年的经验,这个过程可能持续数月,期间会有多次看似见底的反弹。触发信号:头部云厂商明确下调资本开支指引,或者出现大型 AI 项目的延期、取消。
三条路径的分岔口,不在某一天的涨跌,而在未来几周的财报和指引。数据会替市场投票。
投资人的框架:风险、仓位、估值、周期
站在职业投资人的角度,这次大跌真正要复盘的不是”该不该跑”,而是四个问题:
风险:你的组合到底在为什么买单? 如果持仓的逻辑是”AI 一定会赢”,那要追问一句:你买的是 AI 这个方向,还是 AI 这个估值?方向对了,估值错了,照样可以亏掉一半。2000 年的教训就是,方向和估值是两笔账,不能混在一起算。
仓位:拥挤的地方要不要留余地? 费城半导体指数三个月翻倍,本身就是一个信号:当所有人都站在船的同一边,船就最容易翻。仓位管理的意义,不是在于预测顶点,而是在于让组合在任何一种路径下都能活下来——包括最坏的那一种。
估值:拿什么为增长付费? 财报季传递出的新标准很明确:市场开始为自由现金流付费,而不是为资本开支付费。一家公司可以增长很快,但如果增长是靠不断烧钱买来的,估值就要打折。反过来,现金流扎实、增速合理的公司,在调整中反而会先被捡起来。
周期:现在处于周期的哪个位置? AI 投资周期才走了几年,远没有到 2000 年那种全民狂热的尾声。但周期的中段同样会出现 10% 以上的修正——2022 年就是例子。把一次修正误读成周期的终点,和把周期的终点误读成一次修正,同样昂贵。
最后要说清楚的是:这篇文章是知识科普,不是投资建议。不预测具体点位,不推荐任何个股的买卖。市场的三种路径都还敞开着,唯一确定的是,11 月 5 日这一天,市场把一道拖了很久的考题,正式摆到了所有人面前。
本文由 Luyisi 编辑

就这篇问我
只依据本篇正文回答,末尾标出第几段;文中没写的会直接说「这篇没写」。
AI 生成,可能出错,以原文为准


留言 0
载入中…